熟悉航运行业的朋友都知道,马士基这些年一直走稳健保守路线,在船队扩张上极度克制。长期坚持“只换船、不扩量”的原则,死死守住固定的运力区间。但最近行业风向彻底变了,马士基坚守多年的运力天花板正式被打破,船队扩张策略迎来根本性调整。
过去很长一段时间,马士基给自己划定了清晰的运力红线,整体船队规模严格控制在400万至440万TEU之间。哪怕前几年航运市场暴利、各大船司疯狂造船扩队,马士基依旧保持定力,新船订单基本只用来替换老旧低效船舶,绝不盲目做大整体运力,也靠这波操作避开了不少潜在的运力过剩风险。
不过这套保守策略,如今已经彻底行不通了。最新数据显示,马士基当前运营船队规模已经突破470万TEU,直接跳出此前长期坚守的安全区间。更关键的是,公司管理层在2026年二季度业绩会上,公开释放了全新信号:必须储备充足运力,匹配未来业务增长需求。
这句话看似简单,实则标志着马士基的核心逻辑彻底反转——从过去主动控制运力、谨慎收缩,转向主动补充运力、顺势扩张。
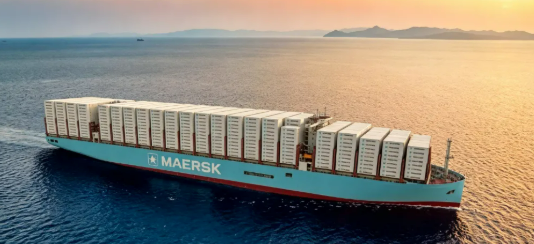
很多人好奇,一向稳健的马士基,为什么突然改变打法?核心还是行业竞争格局倒逼的结果。对比数据就能看出差距,2018年至今,马士基船队年化增速仅2%,节奏极其缓慢。而达飞等主要竞争对手,同期运力增速高达11.7%,双方差距越拉越大。
目前达飞船队规模持续攀升,正在快速逼近马士基的行业排名,而且对手手握海量新船订单,后续增长潜力十足。对马士基来说,继续死守保守策略,只会慢慢丢失市场份额,跟不上全球贸易和航线网络的扩张节奏。简单说,不是想扩,是不得不扩。
但大家也别误以为马士基会开启“疯狂造船”模式,一次性砸钱大批量订造新船。业内普遍认为,马士基的扩量方式会更灵活、更务实,不会盲目跟风高价造新船。
现阶段最明显的操作,就是大举杀入租船市场。多位资深航运分析师证实,马士基近期租船动作十分频繁,力度远超以往。业内也直言,马士基前几年新船下单太晚、数量太少,错过了最佳布局窗口,后续大概率还要通过租船补充十几艘船舶,填补运力缺口。
相比于造价高昂、交付周期固定的新船,租船模式的优势很突出,能灵活调节短中期运力,适配市场波动,风险可控性更高,完美契合马士基稳健的风格。
即便后续重启新船订造,马士基的重心也不是单纯拼规模、堆总运力,而是精准补齐短板、优化船队结构。目前马士基的订单结构偏向大型船舶,1.5万TEU以上超大型船订单有46艘,但6000TEU以下的中小型船仅有7艘。
这种结构导致其区域性航线适配性不足,所以后续新船规划会兼顾两大方向:一是常态化更新老旧船舶,淘汰低效运力;二是针对性新增中小型船,适配增速更快的区域细分航线,平衡整体船队结构。
另外,马士基早年布局的一批超大型集装箱船,将在2030年代初陆续进入换代周期。因此未来的新船订单,会同时承载“运力扩张+船队迭代+低碳升级”三重目标。业内预测,今年下半年马士基或落地一批大型双燃料集装箱船订单,交付集中在2029至2031年,持续夯实长期运力储备。
当然,主动扩运力对马士基来说,也是一把双刃剑。目前全球新船订单处于历史高位,2027至2028年将迎来新船集中交付期,行业整体运力过剩的压力持续攀升。
好在马士基此前一直克制,当前手持订单仅占现有运力的25%,远低于行业激进玩家,即便扩量,在未来运力过剩周期里的风险也相对更低。这也是它敢于此时调整策略的核心底气。如何把握扩量节奏、平衡风险与增长,是马士基接下来最大的考验。
综合来看,马士基已经正式告别“严控运力”的旧时代,迈入灵活多元化的运力布局新阶段。未来不会单一依赖新造船,而是采用老船淘汰更新+新船结构补位+租船灵活扩容的组合模式。
作为全球头部班轮巨头,马士基的策略转变,也意味着全球航运运力竞争彻底升级。后续各大船司同步加码运力,行业供给端竞争会愈发激烈。对于货代、外贸出口企业来说,这将持续影响航线布局、舱位供给和运价走势,值得长期重点跟踪。
以上便是本期深圳英诚物流为您分享的全部内容,若您还有任何国际物流方面的服务需求,请咨询深圳英诚物流专业的国际物流顾问。(注意:上文所涉及到的任何时效和费用仅供参考,具体请以实际账单为准,谢谢。)
#马士基 #航运运力 #班轮策略 #国际海运 #物流行业动态