问:我是珠三角一家实木家具出口企业,主要向澳大利亚出口橡木餐桌、餐椅,生产时用了越南进口的橡木板材(占成本 40%)和马来西亚进口的金属五金件(占成本 15%),剩余原材料来自国内。货物要通过新加坡中转再运到悉尼,想知道这种 “多成员国原材料 + 中转运输” 的情况,能不能享受 RCEP 关税优惠?具体要做哪些准备,报关时又要注意什么
答:结合你的家具出口场景(多成员国原材料 + 新加坡中转),完全可以享受 RCEP 关税优惠,核心是做好 “资格确认 + 原产合规 + 凭证准备 + 规范申报” 四步,具体操作如下:
查准 HS 编码:你的橡木餐桌、餐椅可对应 HS 编码 “9401.30”(木制餐桌椅),通过中国自由贸易区服务网查询澳大利亚的 RCEP《关税承诺表》,确认该编码是否在降税清单内 —— 目前 RCEP 下家具类工业品多已纳入零关税或阶段性降税范围,提前核对澳大利亚的降税节奏(比如是否已实现零关税,或需按年度递减)。
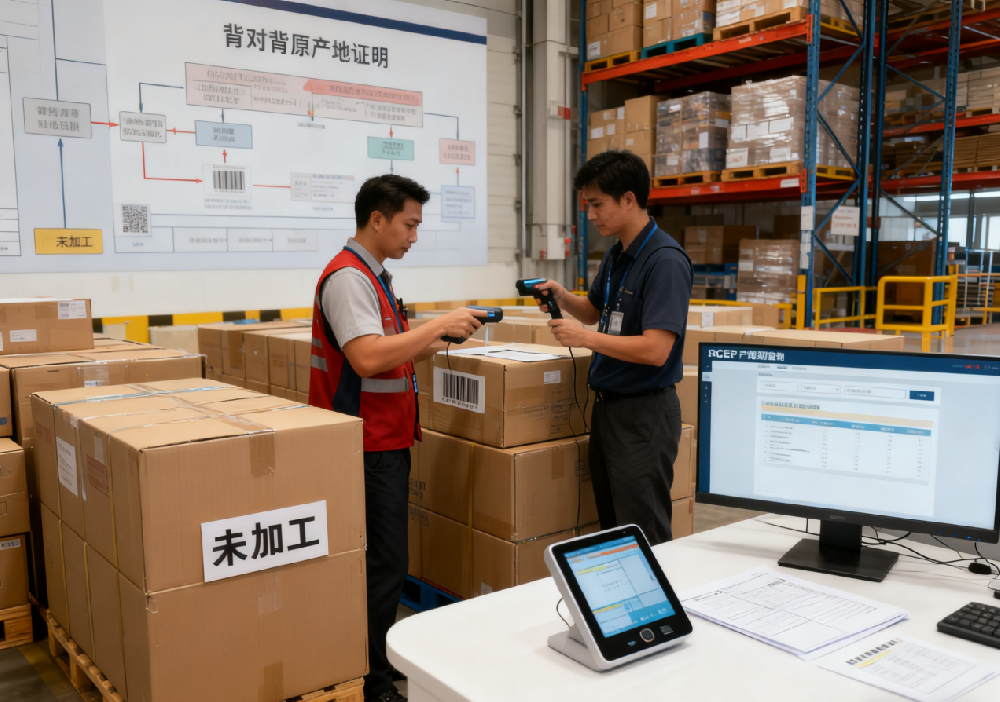
确认中转不影响享惠:只要货物在新加坡中转时未经过加工(仅分拨、仓储),且全程持有完整运输单证,符合 RCEP “直接运输” 要求,就不影响享惠资格,后续可通过 “背对背原产地证明” 保障优惠延续。
你的产品属于 “含非原产材料” 的货物,需满足两个关键条件:
区域价值成分达标:利用 RCEP “区域累积规则”,越南、马来西亚(均为 RCEP 成员国)的原材料增值部分可与国内原材料累积计算。按扣减公式:区域价值成分 =(货物离岸价 - 非 RCEP 成员国原材料价值)÷ 货物离岸价 ×100%,你所用越南橡木 + 马来西亚五金件均为成员国材料,只要最终计算结果≥40%,即可认定为原产货物。
实质性改变验证:家具类产品若满足 “税号改变”(比如橡木板材 HS 编码与成品餐桌椅 HS 编码 4 位税号不同),也可直接认定原产资格,无需额外计算价值成分,建议优先通过税号比对简化判定。
核心凭证选择:因涉及新加坡中转分拨,可让国内出口时先向海关申请 “原产地证书”(由中国签证机构签发,1 年内有效),再委托新加坡当地代理凭原始证书申请 “背对背原产地证明”,确保货物抵达澳大利亚时,仍能提供有效享惠凭证。
备选方案:若你的企业已获得海关 “经核准出口商” 资质(有效期 3 年),可自主开具 “原产地声明”,无需等待签证机构审核,更适合高频出货场景;资质到期前 3 个月需记得申请续展,避免失效。
填报关键信息:在澳大利亚报关时,需在报关单对应栏目填写 RCEP 优惠贸易协定代码 “22”,准确录入原产地证明 / 声明的编号、货物原产地(填报 “中国”)、区域价值成分(若适用)等信息。
申报方式:选择无纸化报关,电子上传背对背原产地证明、商业发票、全程运输单证(含新加坡中转记录),确保电子数据与纸质文件一致;若中澳已实现 RCEP 原产地电子信息交换,可免予上传电子数据,直接关联查询。
留存核查资料:提前整理好生产流程记录、越南 / 马来西亚原材料采购合同及发票、价值核算单据等,海关若后续核查原产资格,需在规定时间内提交这些资料。
避免非实质性加工:货物在新加坡中转时,不可进行切割、喷漆等加工操作,仅能做仓储、分拨,否则会丧失原产资格。
不隐瞒原材料来源:如实申报越南、马来西亚的原材料信息,不可为凑够区域价值成分虚报材料来源,一旦核查发现违规,会被取消享惠资格并影响后续申报。
凭证有效期把控:原产地证书自签发之日起 1 年内需完成通关,若货物中转时间较长,需提前规划好凭证申请时间,避免过期失效。